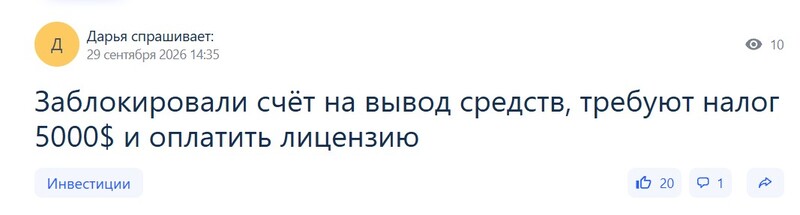
Трейдер подает заявку на вывод, а вместо денег получает сообщение: счет заблокирован, для разблокировки нужен залог. Эту фразу произносят сотрудники брокеров-клонов, и она почти всегда означает начало новой стадии мошенничества. Залог не входит ни в одно правило биржевой торговли, ни в один стандарт работы лицензированного посредника. Ниже разобрано, как выглядит такая ситуация, на каких приемах она строится и какие действия помогают сохранить остатки денег.
В какую ситуацию попадает клиент черных брокеров
Сценарий почти всегда одинаков. Человек знакомится с «наставником» или «партнером» в мессенджере, соцсети или на сайте знакомств. Через несколько недель, а иногда через год переписки, собеседник советует платформу, на которой якобы легко зарабатывать. Новичок вносит небольшую сумму, видит рост баланса и добавляет еще. Несколько раз ему разрешают вывести мелкие суммы, и это закрепляет доверие.
Затем он пытается снять крупную сумму, и платформа меняет поведение. Заявку отклоняют, ссылаясь на невыполненные условия, подозрение на нарушение правил или превышение лимита.
Менеджер сообщает, что счет закроют, а средства сохранятся только при внесении залога. Иногда сумма равна остатку на балансе, иногда составляет фиксированный процент от вывода либо и вовсе назначается произвольно.
ЧИТАЙТЕ ТАКЖЕ: Причины сомневаться в порядочности брокера Lenofasn: что говорят клиенты в отзывах
Человек платит, рассчитывая вернуть деньги в ближайшие дни. После платежа появляется новое препятствие: ошибка в реквизитах, необходимость декларирования, страховка, налоговый код, проверка регулятора. Каждый этап сопровождается новым счетом на оплату. Цепочка заканчивается либо исчезновением поддержки, либо блокировкой аккаунта, когда финансовые возможности и кредит доверия трейдера уже исчерпаны.
Почему требование залога брокером — это обман
Настоящий брокер работает по другой логике, и различия легко проверить.


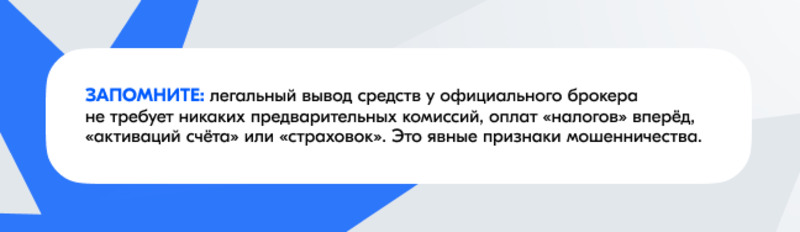
- Во-первых, лицензированная компания удерживает комиссии, налоги и сборы из средств на счете клиента. Ей незачем просить дополнительный перевод извне, потому что деньги уже находятся у нее на балансе. Если сумма на счете больше суммы вывода, брокер вычитает нужное и перечисляет остаток.
- Во-вторых, залог под вывод собственных средств не имеет юридического обоснования. Залог применяется при кредитовании, аренде, торговле с плечом на маржинальном счете, и тогда брокер блокирует часть уже внесенных денег, а не требует новых. Вывод своих средств залога не предполагает ни в одной юрисдикции.
- В-третьих, реальный брокер не просит доказывать собственную добросовестность деньгами. Проверку личности клиента он проводит с помощью документов. Верификация (KYC) проходит бесплатно и до первого депозита, а не после попытки снять прибыль.
- В-четвертых, мошенники принимают платежи на реквизиты, которые меняются от случая к случаю: криптокошельки, карты физических лиц, счета в банках, не имеющих отношения к брокеру. Законная компания принимает оплату только на официальные реквизиты, указанные в договоре.
- В-пятых, отчетность на таких платформах не отражает реальных сделок. Терминал показывает искусственные котировки и баланс, поэтому деньги на «счете» существуют только как цифры на экране. Залог в такой модели служит способом получить еще один платеж, а не гарантией чего-либо.
Как схема обмана про залог для брокера выглядит в реальных жалобах
Жалобы пострадавших показывают, насколько однообразно действуют разные площадки.
- Alrosafah. Клиент решил вывести небольшую сумму, около пятисот долларов. Брокер отказал, назвав какие-то невыполненные условия, и объявил, что закроет счет. Чтобы этого не произошло, потребовался залог не меньше остатка на балансе, то есть шесть тысяч долларов. Клиент взял кредит и внес девять тысяч. Менеджер брокера Alrosafah объяснил, что в реквизитах произошла ошибка, и потребовал задекларировать сумму еще одним взносом, не менее 6250 долларов. Клиент заплатил и это. После очередной заявки на вывод позвонил человек, представившийся сотрудником кипрского регулятора CySEC, затребовал данные и NIN-код. Такого кода у клиента никогда не было, звонивший сообщил, что без него вывод невозможен, и прервал связь. Общий ущерб превысил двадцать тысяч долларов, часть которых клиент занял в банке.
- Лжеброкер Gadispo (торговый терминал AssetPilot). Пострадавшая вложила деньги в приложение, после чего получила сообщение о приостановке операций. Для возобновления потребовались страховка и залог. Она заплатила, но вскоре появилось новое требование вложить еще, и только после этого обещали вывод денег от брокера. Принцип прежний: каждый платеж открывает следующий.
- Kebridom. Мужчина попал на площадку через девушку из интернета, с которой переписывался около года. Он перевел брокеру-мошеннику около семи тысяч долларов. При попытке вывести деньги от брокера ему объявили, что нужен залог в три тысячи, чтобы подтвердить его непричастность к мошенничеству. Это показательный пример цинизма брокера мошенника: платформа, которая сама ворует деньги, требует с клиента плату за доказательство его честности.
- Meridiees. Новичок в криптовалютах получил доступ к бирже от знакомого и, как и было обещано, быстро и хорошо заработал на ней. При попытке снять всю сумму счет заморозили якобы из-за крупного размера. Платформа потребовала пройти подтверждение личности в звонке с ботом, не объяснив, как и на каком языке отвечать. Вывод денег заблокировали, а затем предложили заплатить две тысячи долларов залога, чтобы восстановить доступ к одноразовому коду — на этом жертва заподозрила неладное и занялась изучением отзывов о компании. Итог: ни вложений, ни дополнительных двух тысяч.
ЧИТАЙТЕ ТАКЖЕ: Клонированный лохотрон Bawadiv — очередная схема обмана от серийных жуликов
Во всех четырех случаях видны одни и те же элементы: искусственная причина отказа, срочность, завышенная сумма, внешний платеж и новое требование после оплаты.
Брокеры-клоны и подконтрольные мошенникам торговые терминалы
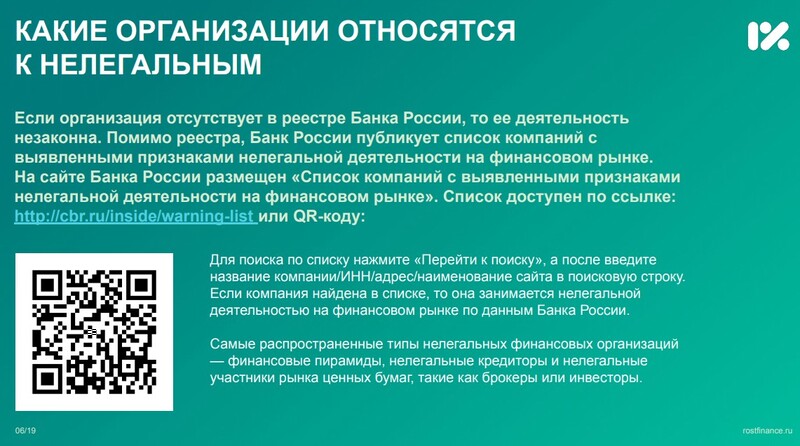
Эту схему применяют не отдельные недобросовестные компании, а сеть клонированных сайтов. Одна группа создает десятки однотипных брокеров-однодневок с похожим оформлением, шаблонными текстами и вымышленными сведениями о лицензиях и стаже. Среди таких проектов встречаются Alrosafah, Gadispo, Kebridom, Meridiees, Nurivalsit, Asazakki, Invenotive, Alkanuva и Lapennox. Названия меняются, когда предыдущий мошеннический брокер получает плохую репутацию и блокировку, а иногда новые сайты запускают параллельно, чтобы расширить круг потенциальных жертв.
Для имитации торговли мошенники используют не настоящие биржевые платформы, а собственные терминалы-оболочки. Они тоже клонируются с минимальными отличиями в оформлении. К таким терминалам относятся FinPilot, WealthStack, ValueStream, MarketStation, AtlasCapital, MarketPilot, AssetSpace, MarketVision, InvestBridge, AssetNode, MarketHarbor, OmniCapital, PrimeLayer, MarketChannel, MarketRoute, FinStation, MarketNexus и AssetPilot. Все они показывают графики и котировки, которые не связаны с реальными торгами. Баланс на таком терминале отражает не деньги клиента, а число, нужное мошенникам для убеждения.
Отдельный вариант схемы подается как подтверждение статуса бенефициара. Клиента убеждают, что получателем средств должен быть не он сам из-за ряда проблем, а другой приведенный им человек, соответствующий критериям достойного получателя средств. Для оформления такого статуса требуется залог. Формулировка меняется, суть остается: деньги уходят вовне без возврата.

Залог в схеме фейкового чарджбэка от мошенников
Залог встречается не только на этапе вывода с брокерского счета. Мошенники применяют тот же прием, когда человек уже потерял деньги и ищет способ их вернуть.
Пострадавшего находят «юристы», «специалисты по возврату» или якобы представители банка. Они сообщают, что оспорили платеж и получили разрешение на возврат. Для получения средств нужен залог, обычно около 30% от суммы возврата. Человек платит, и ему сообщают, что деньги поступили на «рабочую платформу», но их необходимо конвертировать, например, в евро. Для конвертации снова требуется залог в тридцать процентов, а затем еще один платеж. В одной из жалоб женщина оплатила несколько таких этапов и осталась с деньгами, которые застряли примерно на трети пути к получателю. Продолжать платить она уже не могла, что спасло ее от продолжения обработки мошенниками.
Настоящий чарджбэк устроен иначе. Заявку на возврат подает сам держатель карты в свой банк или платежному оператору, а тот рассматривает ее по правилам системы. Никакой посредник не получает деньги вместо клиента и не требует платить «залог за возврат».
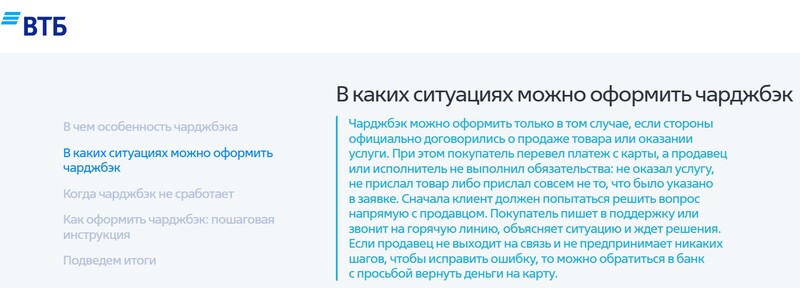
Юрист по чарджбэку вправе помочь с документами и текстом обращения, однако претензию клиент подает лично. Предложение вернуть деньги быстро и без участия самого клиента указывает на мошенничество.
Сегодня такая схема превратилась в цепочку взаимосвязанных участников: поддельная юридическая фирма, вымышленный регулятор и фальшивый банк. Каждое звено подтверждает слова предыдущего, и жертва воспринимает набор подставных организаций как независимую систему проверки. Пример действия такой мошеннической экосистемы можно увидеть в следующей статье.
Вывод
Залог для вывода средств с брокерского счета не существует в практике лицензированных компаний. Любое требование внести деньги ради доступа к собственному балансу служит новым этапом мошенничества. Брокеры-клоны используют его вместе с выдуманной верификацией, налогами, страховками и вымышленными регуляторами, а затем повторяют прием на этапе фейкового чарджбэка. Прекращение платежей, сохранение доказательств и своевременное обращение в банк и полицию остаются единственными действиями, которые сохраняют шансы на частичный возврат.